Ecco qualcosa che coglie di sorpresa quasi ogni acquirente alla prima esperienza in Lussemburgo: il prezzo dell'annuncio non è mai il prezzo che paghi davvero. Gli acquirenti preparano spesso con cura il budget per il prezzo d'acquisto, poi vanno nel panico quando scoprono di dover coprire anche i diritti di registrazione (7% del prezzo prima di qualsiasi credito Bëllegen Akt), il notaio, i costi del mutuo e una decina di spese minori di cui nessuno li aveva avvisati. Per esempio, per un appartamento proposto a 650.000 €, i soli diritti di registrazione valgono 45.500 € per chi non può ottenere il credito. Questo divario è reale: fa saltare i budget, ritarda le firme e crea molto stress in un momento che dovrebbe essere entusiasmante.
Questa guida è il mio tentativo di assicurarmi che questo non accada mai a te. Ti accompagnerò attraverso ogni singolo costo associato all'acquisto di un immobile in Lussemburgo nel 2026 — quelli grandi come la tassa di registrazione e le spese notarili, quelli medi come le commissioni bancarie per il mutuo e l'assicurazione dell'edificio, e quelli piccoli ma cumulativi come i trasferimenti delle utenze, i costi di trasloco e le spese condominiali. Alla fine, avrai un quadro completo di quanto costerà realmente il tuo acquisto immobiliare, non solo quello che indica l'annuncio dell'agente immobiliare. Ti do anche tabelle illustrative per immobili da 500.000 €, 750.000 € e 1.000.000 €. Le imposte sono quelle ufficiali; gli altri importi sono ipotesi indicative per aiutarti a pianificare, non preventivi: chiedi sempre le cifre al notaio, alla banca e ai fornitori.
Se stai ancora decidendo se il 2026 sia il momento giusto per entrare nel mercato lussemburghese, ti consiglio di leggere prima la nostra analisi completa del mercato 2026. Se sai già che vuoi acquistare e hai bisogno di capire i meccanismi finanziari, sei esattamente nel posto giusto. Quello che dico sempre agli acquirenti è questo: il prezzo di acquisto è solo l'inizio. Il costo reale dell'acquisto in Lussemburgo aggiunge ben più del 7% dei diritti di registrazione — e capire ogni euro di quella differenza è ciò che separa un acquisto sereno da uno stressante.
Tassa di Registrazione (Droits d'Enregistrement): Il Più Grande Costo Nascosto
Il singolo costo aggiuntivo più grande quando si acquista un immobile in Lussemburgo è la tassa di registrazione, conosciuta localmente come droits d'enregistrement. Si tratta di una tassa governativa dovuta sul trasferimento di beni immobili, e nel 2026 l'aliquota standard resta al 7 percento del prezzo di acquisto o del valore stimato dell'immobile, a seconda di quale sia il più alto. Su un appartamento da EUR 750.000, sono EUR 52.500 di tasse — prima ancora di aver pagato un solo euro al notaio, alla banca o alla ditta di traslochi.
L'aliquota del 7 percento si suddivide come segue: il 6 percento va al diritto di registrazione vero e proprio (droit d'enregistrement) e l'1 percento va alla tassa di trascrizione (droit de transcription). Entrambi sono calcolati sulla stessa base — il prezzo di acquisto dichiarato nell'atto notarile — e sono entrambi pagabili al momento della firma dell'acte authentique (l'atto definitivo). Non esiste un piano di rateizzazione per la tassa di registrazione. Si paga per intero il giorno della chiusura, e non è negoziabile.
Quello che dico sempre agli acquirenti è che la tassa di registrazione è il costo che le persone conoscono intellettualmente ma sottovalutano emotivamente. Quando vedi un immobile in vendita a EUR 500.000, il tuo cervello si concentra su quel numero. Ci vuole disciplina per aggiungere immediatamente EUR 35.000 di tassa di registrazione e ricalibrare le proprie aspettative di conseguenza. Inserisco questo argomento in ogni prima conversazione con un nuovo acquirente: il tuo budget reale non è EUR 500.000, è EUR 500.000 più i costi di acquisizione, di cui la tassa di registrazione è la componente singola più grande.
Il Bëllegen Akt: un Credito d'Imposta per l'Acquisto della Propria Casa
Ora, ecco la buona notizia. Il Lussemburgo offre una riduzione fiscale significativa per chi acquista la propria residenza principale attraverso un programma noto come Bëllegen Akt (a volte scritto Bëllegen Akten). In base a questo programma, chiunque acquisti un immobile da utilizzare come residenza principale può ricevere un credito d'imposta fino a EUR 40.000 per acquirente sui diritti di registrazione e trascrizione. Per una coppia che acquista insieme, si tratta di un risparmio potenziale fino a EUR 80.000. Il governo ha annunciato un aumento a EUR 45.000 a persona per gli atti firmati dal 16 luglio 2026; deve ancora essere votato dalla Camera.
Il Bëllegen Akt si applica come credito sia sul 6 percento del diritto di registrazione sia sull'1 percento della tassa di trascrizione. Su un immobile da EUR 500.000, il diritto di registrazione completo sarebbe EUR 30.000, più EUR 5.000 di tassa di trascrizione, per un totale di EUR 35.000. Il credito di un singolo acquirente, fino a EUR 40.000, copre l'intero importo: pagherebbe solo il minimo di EUR 100 invece di EUR 35.000. Si tratta di un risparmio di EUR 34.900, che è sostanziale.
Per una coppia, il credito combinato va ancora oltre. Su un immobile da EUR 500.000, EUR 80.000 di crediti combinati a fronte di EUR 35.000 di diritti coprono l'intero conto (il credito non può scendere sotto zero — non si riceve un rimborso per il credito non utilizzato). Il conto fiscale totale scende da EUR 35.000 al minimo di EUR 100, un risparmio di EUR 34.900, e il credito combinato di una coppia copre l'intero 7 percento su acquisti fino a circa EUR 1.143.000. (L'ufficio del registro riscuote sempre un minimo di EUR 100.)
| Prezzo Immobile | Aliquota Standard (7%) | Con Bëllegen Akt (Singolo) | Con Bëllegen Akt (Coppia) | Risparmio (Coppia) |
|---|---|---|---|---|
| EUR 400,000 | EUR 28,000 | EUR 0 | EUR 0 | EUR 28,000 |
| EUR 500,000 | EUR 35,000 | EUR 0 | EUR 0 | EUR 35,000 |
| EUR 750,000 | EUR 52,500 | EUR 12,500 | EUR 0 | EUR 52,500 |
| EUR 1,000,000 | EUR 70,000 | EUR 30,000 | EUR 0 | EUR 70,000 |
EUR 0 = imposte coperte dal credito Bëllegen Akt; l'AED riscuote comunque un minimo di 100 EUR di imposte di registro e di trascrizione.
Per beneficiare del Bëllegen Akt nel 2026, devi soddisfare diverse condizioni. L'immobile deve servire come tua abitazione: devi trasferirti entro due anni dall'atto (quattro anni per un terreno edificabile o un immobile in costruzione) e occuparlo come residenza principale per un periodo ininterrotto di almeno due anni. Se vendi l'immobile, lo affitti (anche solo in parte) o smetti di abitarci prima che il periodo di occupazione di due anni sia terminato, il credito va rimborsato per intero con gli interessi legali; si può chiedere un'esenzione, ad esempio per trasferimento professionale, malattia, divorzio o vendita forzata. Quindi tieni conto di questo rischio nella tua pianificazione.
Cosa significa per te: Se acquisti una casa in cui abitare tu stesso, il Bëllegen Akt è irrinunciabile — devi richiederlo. Assicurati che il tuo notaio faccia domanda per il credito in modo proattivo. Se acquisti in coppia, assicurati che entrambi i nomi siano sull'atto per massimizzare il credito combinato di EUR 80.000.
La tassa di registrazione è il 7% del prezzo di acquisto — ma chi acquista la propria residenza principale può ottenere riduzioni significative tramite il programma Bëllegen Akt.
Spese Notarili: Quanto Paghi Realmente al Notaire
In Lussemburgo, ogni transazione immobiliare deve passare attraverso un notaio (notaire). Il notaio non è facoltativo — è un requisito legale. Il notaio redige il compromis de vente (contratto preliminare di vendita) e l'acte authentique (atto definitivo), verifica lo stato giuridico dell'immobile, assicura che tutte le tasse siano calcolate correttamente e registra il trasferimento presso il catasto. Per questo servizio, paghi spese notarili regolamentate dalla legge e calcolate su una scala degressiva basata sul valore dell'immobile.
In Lussemburgo l'onorario del notaio è fissato da un regolamento granducale secondo una tariffa decrescente: più alto è il prezzo, più bassa è la percentuale. All'onorario si aggiunge l'IVA al 17%. Invece di affidarti a una tabella generica, chiedi al notaio una stima scritta (devis) prima di firmare il compromesso.
In pratica l'onorario del notaio è piccolo rispetto ai diritti di registrazione, ma non trascurabile. Il nostro calcolatore delle spese notarili dà un totale indicativo per il tuo prezzo; il preventivo scritto del notaio dà la cifra esatta.
Ma ecco dove diventa importante — e dove i clienti spesso si confondono. La spesa notarile indicata sopra è solo l'honoraire (onorario professionale) del notaio. Oltre a questo, il notaio ti addebiterà varie spese accessorie e costi amministrativi. Questi includono le ricerche catastali, le copie di documenti ufficiali, le spese postali e di corriere, e l'IVA sull'onorario del notaio stesso. Queste spese accessorie aggiungono tipicamente altri EUR 1.500 – EUR 3.000 oltre all'onorario base del notaio. Quindi quando dico ai clienti di prevedere un budget per i costi notarili, dico loro di aspettarsi circa l'1,0 – 1,5 percento del prezzo di acquisto tutto incluso, compresi gli esborsi accessori.
Per quanto vedo nella pratica, alcuni notai in Lussemburgo addebitano anche una piccola commissione aggiuntiva per la gestione dell'atto di mutuo se stai finanziando l'acquisto con un prestito bancario. Questa è separata dalla spesa per l'atto di compravendita e può aggiungere EUR 800 – EUR 2.000 a seconda dell'importo del prestito. Consiglio sempre agli acquirenti di chiedere al notaio un preventivo dettagliato (devis) prima della firma, in modo che non ci siano sorprese il giorno dell'atto.
Una cosa degna di nota: a differenza di alcuni paesi, non puoi fare molto shopping aggressivo sulle spese notarili in Lussemburgo. La scala tariffaria è stabilita da regolamento granducale, quindi tutti i notai applicano circa lo stesso importo per la stessa transazione. Tuttavia, le spese accessorie possono variare leggermente, e la qualità del servizio — in particolare la rapidità di elaborazione e la chiarezza della comunicazione — varia considerevolmente. In pratica, scegliere un notaio reattivo e trasparente sui costi è più importante che cercare di risparmiare qualche centinaio di euro sull'onorario stesso. Per una guida sul processo completo di acquisto passo dopo passo, incluso quando e come coinvolgere il tuo notaio, consulta la nostra guida al processo di acquisto in Lussemburgo.
Costi Legati al Mutuo: Le Spese Che la Tua Banca Non Evidenzia
Se finanzi l'acquisto con un mutuo, come fa la maggior parte degli acquirenti, c'è un ulteriore livello di costi che la banca cita di sfuggita ma raramente sottolinea. Sono costi reali che si aggiungono ai diritti di registrazione e alle spese notarili; chiedi alla banca e al notaio di elencarli per iscritto.
Commissione Bancaria di Istruttoria (Frais de Dossier)
La maggior parte delle banche lussemburghesi addebita una commissione una tantum per l'istruttoria della domanda di mutuo. Questa è tipicamente chiamata frais de dossier e varia da EUR 300 a EUR 1.500 a seconda della banca e della complessità della tua domanda. Alcune banche rinunciano a questa commissione nell'ambito di offerte promozionali, in particolare per i primi acquirenti o per i clienti che hanno il conto stipendio presso la stessa banca. Incoraggio sempre gli acquirenti a negoziare questa commissione — è uno dei pochi costi genuinamente negoziabili nel processo di acquisto immobiliare in Lussemburgo.
Tassa di Iscrizione Ipotecaria (Inscription Hypothécaire)
È il costo che sorprende di più gli acquirenti. Quando una banca ti presta denaro per comprare in Lussemburgo, prende un'ipoteca (hypothèque) sull'immobile a garanzia. L'atto di ipoteca è redatto dal notaio e iscritto all'ufficio delle ipoteche, il che comporta diritti e spese calcolati sull'importo garantito dall'ipoteca, non sul prezzo dell'immobile. Il notaio li include nel décompte finale; chiedi la cifra in anticipo.
Oltre alla tassa di iscrizione, è necessario un atto notarile separato per il mutuo stesso — l'acte hypothécaire. Il notaio addebita una spesa per la redazione e l'esecuzione di questo atto, tipicamente nell'ordine di EUR 1.000 – EUR 2.500 a seconda dell'importo del prestito. Questo è separato dalla spesa notarile per l'atto di compravendita. Quindi sì, stai effettivamente pagando due serie di spese notarili: una per l'acquisto e una per il mutuo. Quello che dico sempre agli acquirenti è di prevedere circa EUR 3.000 – EUR 6.000 per i costi combinati di iscrizione ipotecaria e atto notarile del mutuo, a seconda dell'importo del prestito.
Assicurazione Vita Obbligatoria (Assurance Solde Restant Dû)
Le banche lussemburghesi richiedono di solito ai mutuatari di sottoscrivere un'assicurazione sul saldo residuo (assurance solde restant dû, o ASRD) come condizione del mutuo. Questa assicurazione estingue il saldo residuo del mutuo in caso di morte del mutuatario durante la durata del prestito. Il costo dipende dalla tua età, stato di salute, se sei fumatore, importo del prestito e durata del prestito. Per un trentacinquenne sano e non fumatore che prende in prestito EUR 500.000 su 25 anni, il premio unico varia tipicamente tra EUR 5.000 e EUR 12.000, o in alternativa EUR 20 – EUR 50 al mese se pagato a rate.
Il premio dell'assicurazione vita è deducibile fiscalmente in Lussemburgo fino a determinati limiti, il che compensa parzialmente il costo. Tuttavia, l'esborso iniziale può essere significativo, in particolare se scegli di pagare il premio unico al momento della chiusura (che ti dà un costo totale inferiore nel corso della durata del prestito). In pratica, il costo dell'ASRD è la spesa legata al mutuo che genuinamente sciocca gli acquirenti quando vedono il dettaglio completo per la prima volta. Un premio assicurativo di EUR 10.000 sopra tutto il resto è una pillola amara da ingoiare, anche quando ne capisci la logica.
Un consiglio che do a ogni cliente: non sei obbligato a sottoscrivere l'assicurazione vita dalla tua banca mutuante. Puoi — e spesso dovresti — confrontare le offerte. I broker assicurativi indipendenti in Lussemburgo possono a volte offrire tariffe significativamente migliori rispetto al prodotto interno della banca, in particolare per mutuatari giovani e sani. Assicurati solo che la polizza soddisfi i requisiti minimi della banca prima di firmare.
Spesa di Perizia Immobiliare
La maggior parte delle banche richiede una perizia immobiliare indipendente prima di approvare un mutuo. La banca vuole confermare che l'immobile valga almeno l'importo contro cui stanno prestando. Questa perizia è tipicamente effettuata da un esperto nominato o approvato dalla banca, e il costo ricade sull'acquirente. Aspettati di pagare tra EUR 500 e EUR 1.500 per una perizia residenziale standard in Lussemburgo. Per immobili più grandi o complessi — proprietà rurali, edifici a uso misto, immobili con terreni significativi — il costo può essere più alto.
Alcune banche assorbono il costo della perizia come parte dell'offerta di mutuo, mentre altre lo trasferiscono direttamente. Vale la pena chiedere in anticipo. Se hai bisogno di una guida dettagliata sul processo di mutuo e su come ottenere le migliori condizioni, consulta la nostra guida completa ai mutui in Lussemburgo nel 2026.
Cosa significa per te: Quando confronti le offerte di mutuo, non guardare solo il tasso di interesse. Chiedi a ogni banca un dettaglio completo di tutti i costi associati — commissione di istruttoria, tassa di iscrizione, costo dell'atto notarile e il loro preventivo per l'assicurazione vita. Il tasso più basso non sempre significa il costo totale più basso.
I costi del mutuo vanno ben oltre il tasso di interesse — tasse di iscrizione, atti notarili e assicurazione vita aggiungono migliaia di euro al tuo esborso totale.
Non Sai Quanto Costerà Realmente il Tuo Immobile?
Aiuto gli acquirenti in Lussemburgo a comprendere ogni euro del loro acquisto — dalla tassa di registrazione all'ultima fattura del trasloco. Lascia che ti prepari un dettaglio personalizzato dei costi prima che tu ti impegni.
📊 Consulenza gratuita💬 WhatsApp DanielaCosti di Trasloco e Ristrutturazione: Le Spese Che Ti Colgono di Sorpresa
Hai pagato la tassa di registrazione, il notaio, la banca e la compagnia assicurativa. Potresti pensare che le spese siano finite. Non è così. In pratica, i costi di trasloco e ristrutturazione sono la categoria per cui gli acquirenti fanno il budget per ultima — se lo fanno — e possono facilmente aggiungere EUR 5.000 – EUR 50.000 a seconda delle condizioni dell'immobile e della distanza del trasferimento.
Costi di Trasloco
Un trasloco professionale all'interno del Lussemburgo — ad esempio, da un bilocale in affitto nel Gare a un trilocale a Bonnevoie — costa tipicamente tra EUR 1.500 e EUR 4.000 per un trasloco completo che include imballaggio, trasporto e disimballaggio. Se ti trasferisci dall'estero, i costi aumentano significativamente. Un trasloco da Bruxelles o Parigi verso il Lussemburgo costa EUR 3.000 – EUR 6.000. Un trasloco da più lontano — Londra, Berlino o oltre — può costare EUR 5.000 – EUR 15.000 o più a seconda del volume e della logistica.
Quello che consiglio sempre agli acquirenti è di richiedere tre preventivi da ditte di trasloco con sede in Lussemburgo ben prima della data di chiusura. Il mercato lussemburghese ha un numero limitato di traslocatori professionali, e le migliori aziende si prenotano con settimane di anticipo, in particolare durante i mesi di trasloco più gettonati da giugno a settembre. Aspettare l'ultimo minuto significa quasi sempre pagare tariffe maggiorate.
Costi di Ristrutturazione e Allestimento
A meno che tu non stia acquistando un immobile nuovo di zecca e chiavi in mano, dovresti prevedere un budget per almeno qualche lavoro di ristrutturazione o allestimento. Anche gli immobili presentati come in ottime condizioni spesso necessitano di nuova pittura, apparecchi di illuminazione aggiornati o piccoli rinfreschi al bagno una volta che ci si trasferisce e si inizia a vivere negli spazi. Per un immobile di seconda mano in buone condizioni, consiglio tipicamente agli acquirenti di prevedere EUR 5.000 – EUR 15.000 per aggiornamenti estetici — pittura, rinnovo dei pavimenti, nuove tende o tapparelle e piccoli aggiornamenti degli impianti.
Per gli immobili che necessitano di lavori più sostanziali — sostituzione della cucina, ristrutturazione del bagno o modifiche strutturali — i costi aumentano rapidamente. Una ristrutturazione completa della cucina in Lussemburgo nel 2026 va da EUR 15.000 a EUR 45.000 a seconda delle dimensioni e delle specifiche. Una ristrutturazione completa del bagno costa EUR 8.000 – EUR 25.000. E se stai facendo una ristrutturazione completa di un immobile più vecchio — riducendolo allo scheletro e ricostruendolo — si parla di EUR 1.000 – EUR 2.500 al metro quadrato di costi di ristrutturazione, che su un appartamento di 100 metri quadrati potrebbero significare EUR 100.000 – EUR 250.000.
Per chi acquista immobili più vecchi in zone come Esch-sur-Alzette o i comuni del nord, i costi di ristrutturazione sono spesso la spesa nascosta che fa saltare il budget. Un immobile che sembra un affare a EUR 450.000 a Wiltz può rapidamente diventare un progetto da EUR 600.000 una volta che si considera la ristrutturazione da EUR 100.000 e oltre necessaria per portarlo agli standard moderni di efficienza energetica e comfort. Incoraggio sempre gli acquirenti a far fare un sopralluogo tecnico e un preventivo di ristrutturazione prima di firmare il compromis de vente, in particolare per immobili costruiti prima del 2000.
Allacciamenti e Trasferimenti Utenze
Il trasferimento o l'allacciamento delle utenze — elettricità, gas, acqua, internet e televisione — comporta costi minori ma cumulativi. La maggior parte dei trasferimenti di utenze in Lussemburgo sono gratuiti o comportano solo piccole spese amministrative (EUR 20 – EUR 50 per utenza). Tuttavia, se hai bisogno di una nuova installazione internet, di un allacciamento gas per un immobile che era precedentemente tutto elettrico, o di aggiornamenti al quadro elettrico, i costi possono andare da EUR 200 a EUR 2.000 a seconda del lavoro richiesto. Sono piccole cifre nel contesto di un acquisto immobiliare, ma si accumulano.
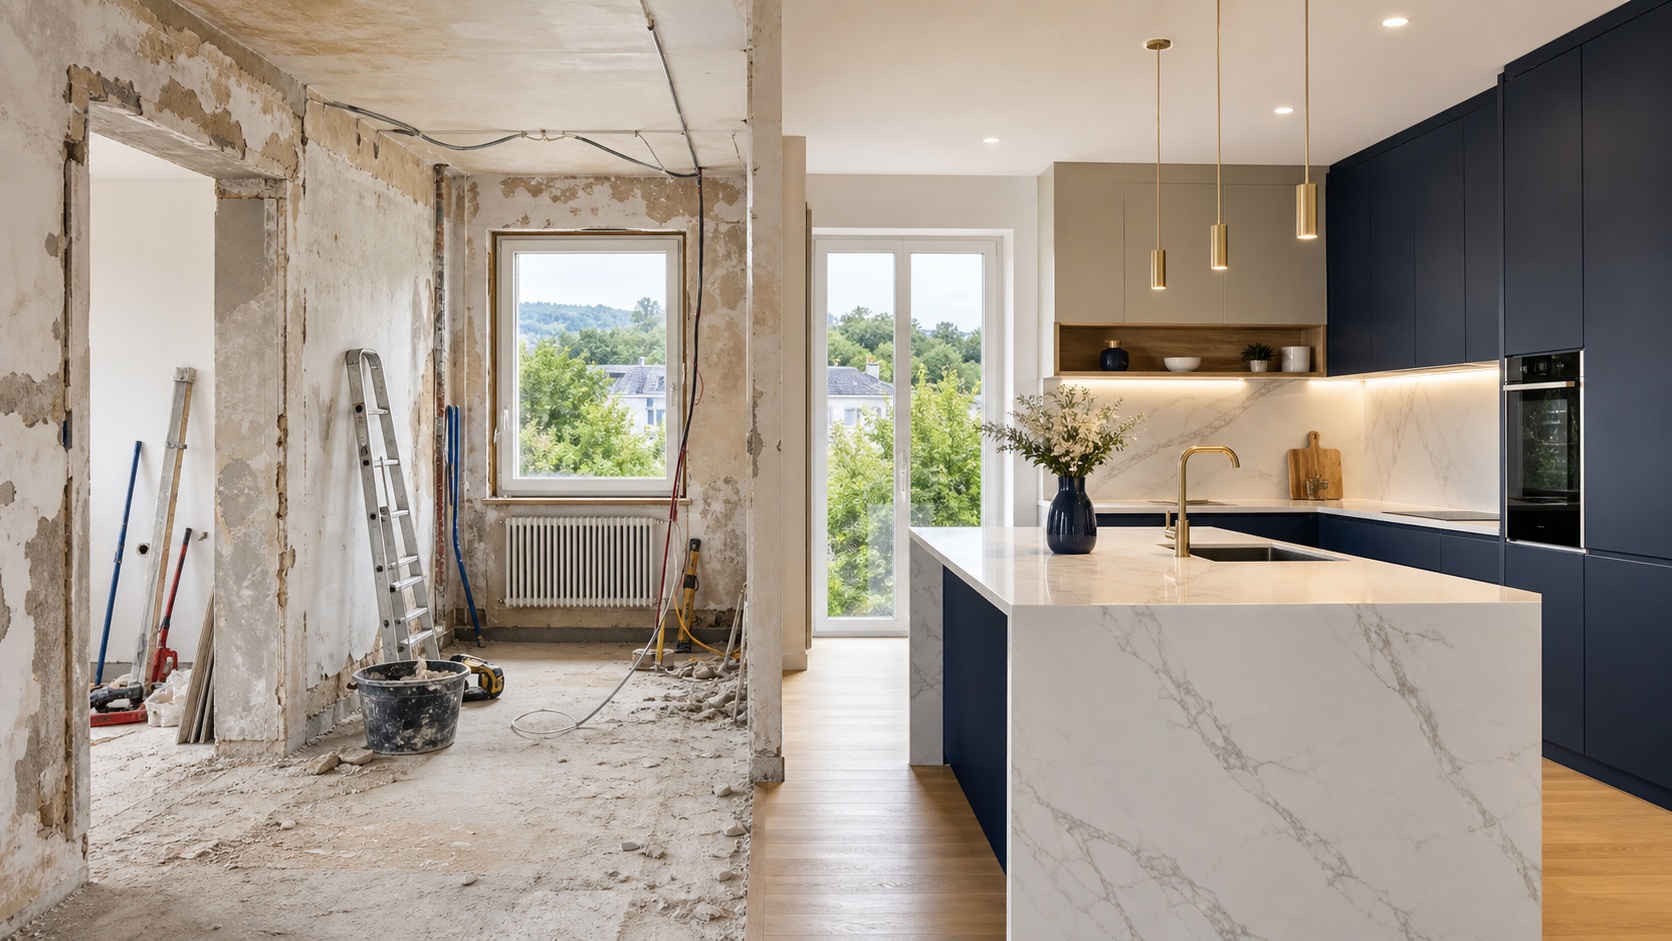
I costi di ristrutturazione possono variare da EUR 5.000 per aggiornamenti estetici a oltre EUR 100.000 per una ristrutturazione completa di un immobile più vecchio.
Costi Annuali di Proprietà: Cosa Paghi Ogni Anno Dopo l'Acquisto
I costi nascosti non si fermano al momento dell'acquisto. Una volta che possiedi un immobile in Lussemburgo, c'è un insieme ricorrente di spese annuali che molti acquirenti non considerano nella loro pianificazione finanziaria a lungo termine. Per quanto vedo nel mio lavoro quotidiano, questi costi colgono di sorpresa i proprietari al secondo anno più spesso che al primo — perché nel primo anno, gli acquirenti sono ancora mentalmente in "modalità spesa" dall'acquisto. Al secondo anno, si aspettano che i costi si stabilizzino, e poi iniziano ad arrivare le cartelle fiscali e i rinnovi assicurativi.
Imposta sulla Proprietà (Impôt Foncier)
L'imposta fondiaria in Lussemburgo è bassa rispetto a molti paesi. È fissata ogni anno dal comune sulla base del valore unitario (valeur unitaire) dell'immobile, un vecchio valore catastale stabilito dall'amministrazione fiscale, molto inferiore al valore di mercato attuale.
Il comune applica poi la propria aliquota (taux communal) per calcolare l'imposta annua, quindi l'importo varia da un comune all'altro. Per un'abitazione normale di solito è modesto; il tuo comune può indicarti la cifra esatta per un dato immobile.
In Lussemburgo si discute di una riforma dell'imposta fondiaria che avvicini la base imponibile ai valori di mercato. Verifica le regole in vigore al momento dell'acquisto, perché una riforma potrebbe cambiare l'importo annuo.
Assicurazione dell'Edificio (Assurance Habitation)
L'assicurazione dell'edificio è di fatto obbligatoria se hai un mutuo (la banca la richiederà) e altamente consigliabile anche se possiedi l'immobile senza ipoteca. Una polizza standard di assicurazione dell'edificio in Lussemburgo copre incendio, danni da acqua, danni da tempesta e responsabilità civile. I premi annuali per un appartamento residenziale vanno tipicamente da EUR 300 a EUR 800 all'anno, e per una casa da EUR 500 a EUR 1.500 all'anno, a seconda delle dimensioni dell'immobile, del tipo di costruzione e del livello di copertura.
Se stai acquistando un appartamento in un edificio in comproprietà (copropriété), l'assicurazione dell'edificio per la struttura comune è solitamente inclusa nelle spese condominiali (vedi sotto). Tuttavia, avrai comunque bisogno di una tua assicurazione sul contenuto per coprire i tuoi beni personali, gli impianti interni e la responsabilità personale. Questa costa tipicamente EUR 150 – EUR 400 all'anno.
Spese Condominiali (Charges de Copropriété / Spese del Syndic)
Se stai acquistando un appartamento o un'unità in un edificio in comproprietà — che rappresenta la maggioranza degli acquisti residenziali nella Città di Lussemburgo e nelle città più grandi — pagherai spese condominiali mensili o trimestrali, comunemente chiamate charges de copropriété o spese del syndic. Queste spese coprono la gestione e la manutenzione delle aree comuni: corridoi, scale, ascensori, giardini, parcheggi, assicurazione dell'edificio, pulizia e l'onorario del gestore professionale (syndic).
In genere, le spese condominiali per un tipico bilocale in Lussemburgo vanno da EUR 200 a EUR 500 al mese, a seconda dell'età dell'edificio, del numero di servizi comuni e del livello di servizio fornito. Edifici con ascensori, parcheggi sotterranei, servizi di portineria o piscine avranno naturalmente spese più alte. Edifici più vecchi possono avere spese base più basse ma affrontano il rischio di contributi straordinari (appels de fonds extraordinaires) per riparazioni importanti — sostituzione del tetto, ristrutturazione della facciata, modernizzazione dell'ascensore — che possono raggiungere importi a cinque cifre per unità.
Quello che dico sempre ai clienti che confrontano appartamenti è questo: non guardare solo il prezzo di acquisto. Chiedi al venditore o al syndic gli ultimi tre anni di conti annuali e i verbali delle ultime tre assemblee generali. Questi documenti ti diranno qual è la salute finanziaria dell'edificio, se ci sono lavori importanti programmati e se il fondo di riserva è adeguatamente alimentato. Un appartamento da EUR 450.000 con EUR 500 al mese di spese condominiali non è lo stesso investimento di un appartamento da EUR 480.000 con EUR 200 al mese di spese condominiali — il secondo potrebbe essere effettivamente più economico su un periodo di detenzione di 10 anni.
| Costo Annuale di Proprietà | Appartamento (Tipico) | Casa (Tipica) | Note |
|---|---|---|---|
| Imposta sulla Proprietà | EUR 100 – 500 | EUR 200 – 800 | Basata sul valore catastale, varia per comune |
| Assicurazione Edificio | EUR 300 – 800 | EUR 500 – 1,500 | Richiesta dal mutuante |
| Assicurazione Contenuto | EUR 150 – 400 | EUR 200 – 500 | Copre beni personali e impianti interni |
| Spese Condominiali | EUR 2,400 – 6,000/anno | N/A (salvo residence recintate) | Copre gestione edificio, manutenzione, assicurazione comune |
| Riserva Manutenzione | EUR 500 – 1,500 | EUR 1,000 – 3,000 | Budget prudente per piccole riparazioni e manutenzione |
| Totale Annuale | EUR 3,450 – 9,200 | EUR 1,900 – 5,800 | Escluse le rate del mutuo |
Cosa significa per te: Prima di acquistare un appartamento, richiedi sempre i conti finanziari dell'edificio e i verbali delle assemblee generali. Un edificio ben gestito con un fondo di riserva sano ti costerà molto meno nel lungo periodo rispetto a un appartamento economico in un edificio con manutenzione differita.
Dettaglio Completo dei Costi: Immobili da EUR 500k, EUR 750k e EUR 1M
Ora permettimi di riunire tutti questi costi in tabelle complete. I diritti di registrazione e il Bëllegen Akt sono ufficiali; tutte le altre voci sono ipotesi indicative, non preventivi. Ti mostrerò due scenari per ogni fascia di prezzo: un acquirente standard (senza Bëllegen Akt) e una coppia che richiede il credito del Bëllegen Akt (fino a EUR 80.000).
Scenario 1: Immobile da EUR 500.000
| Categoria di Costo | Acquirente Standard | Coppia con Bëllegen Akt |
|---|---|---|
| Prezzo di Acquisto | EUR 500,000 | EUR 500,000 |
| Tassa di Registrazione (7%) | EUR 35,000 | EUR 100 (minimo) |
| Spesa Notarile (atto di compravendita + accessori) | EUR 5,500 | EUR 5,500 |
| Tassa Iscrizione Ipotecaria (stima, prestito di EUR 400.000) | EUR 2,000 | EUR 2,000 |
| Spesa Notarile (atto ipotecario) | EUR 1,500 | EUR 1,500 |
| Commissione Bancaria di Istruttoria | EUR 500 | EUR 500 |
| Perizia Immobiliare | EUR 800 | EUR 800 |
| Assicurazione Vita (ASRD, stima premio unico) | EUR 6,000 | EUR 6,000 |
| Costi di Trasloco | EUR 2,500 | EUR 2,500 |
| Piccola Ristrutturazione / Allestimento | EUR 8,000 | EUR 8,000 |
| Costo Totale di Acquisizione | EUR 561,800 | EUR 526.900 |
| Costi Nascosti in % del Prezzo di Acquisto | 12,4% | 5,4% |
Scenario 2: Immobile da EUR 750.000
| Categoria di Costo | Acquirente Standard | Coppia con Bëllegen Akt |
|---|---|---|
| Prezzo di Acquisto | EUR 750,000 | EUR 750,000 |
| Tassa di Registrazione (7%) | EUR 52,500 | EUR 100 (minimo) |
| Spesa Notarile (atto di compravendita + accessori) | EUR 7,000 | EUR 7,000 |
| Tassa Iscrizione Ipotecaria (stima, prestito di EUR 600.000) | EUR 3,000 | EUR 3,000 |
| Spesa Notarile (atto ipotecario) | EUR 2,000 | EUR 2,000 |
| Commissione Bancaria di Istruttoria | EUR 750 | EUR 750 |
| Perizia Immobiliare | EUR 1,000 | EUR 1,000 |
| Assicurazione Vita (ASRD, stima premio unico) | EUR 8,000 | EUR 8,000 |
| Costi di Trasloco | EUR 3,000 | EUR 3,000 |
| Piccola Ristrutturazione / Allestimento | EUR 10,000 | EUR 10,000 |
| Costo Totale di Acquisizione | EUR 837,250 | EUR 784.850 |
| Costi Nascosti in % del Prezzo di Acquisto | 11,6% | 4,6% |
Scenario 3: Immobile da EUR 1.000.000
| Categoria di Costo | Acquirente Standard | Coppia con Bëllegen Akt |
|---|---|---|
| Prezzo di Acquisto | EUR 1,000,000 | EUR 1,000,000 |
| Tassa di Registrazione (7%) | EUR 70,000 | EUR 100 (minimo) |
| Spesa Notarile (atto di compravendita + accessori) | EUR 8,500 | EUR 8,500 |
| Tassa Iscrizione Ipotecaria (stima, prestito di EUR 800.000) | EUR 4,000 | EUR 4,000 |
| Spesa Notarile (atto ipotecario) | EUR 2,500 | EUR 2,500 |
| Commissione Bancaria di Istruttoria | EUR 1,000 | EUR 1,000 |
| Perizia Immobiliare | EUR 1,200 | EUR 1,200 |
| Assicurazione Vita (ASRD, stima premio unico) | EUR 10,000 | EUR 10,000 |
| Costi di Trasloco | EUR 3,500 | EUR 3,500 |
| Piccola Ristrutturazione / Allestimento | EUR 12,000 | EUR 12,000 |
| Costo Totale di Acquisizione | EUR 1,112,700 | EUR 1.042.800 |
| Costi Nascosti in % del Prezzo di Acquisto | 11,3% | 4,3% |
Lo schema è chiaro: per un acquirente standard senza il Bëllegen Akt, i costi nascosti aggiungono circa l'11 – 13 percento al prezzo di acquisto. Per una coppia che richiede il credito, quella cifra scende a circa il 4 – 6 percento — comunque significativo, ma un miglioramento drastico. A mio avviso, la singola cosa più efficace che un acquirente può fare per ridurre il costo totale di acquisizione è assicurarsi di avere i requisiti per il Bëllegen Akt e richiederlo correttamente. Per saperne di più su quanto deposito ti serve oltre a questi costi, consulta la nostra guida ai requisiti di deposito in Lussemburgo.
I costi nascosti superano ampiamente il 7% dei diritti di registrazione per chi non ha il Bëllegen Akt — comprendere ogni voce è essenziale per una pianificazione accurata del budget.
Scenari Frequenti: Quando il Costo Effettivo Sorprende gli Acquirenti
I seguenti scenari illustrativi mostrano perché comprendere questi costi nascosti è così cruciale. Ognuno mostra come gli acquirenti possono sottovalutare il costo totale dell'acquisto in Lussemburgo.
Esempio 1: L'Acquirente Che Non Ha Richiesto il Bëllegen Akt
Un acquirente che ha i requisiti per il Bëllegen Akt può comunque perderlo se né l'agente immobiliare né il notaio menzionano proattivamente il programma. Scoprirlo dopo la chiusura è troppo tardi: il credito deve essere applicato al momento dell'atto notarile, non retroattivamente. Su un appartamento da EUR 480.000, questo può significare pagare in eccesso circa EUR 33.600 di tassa di registrazione — una perdita completamente prevenibile. Ecco perché faccio del Bëllegen Akt il primissimo argomento in ogni consulenza con chi acquista la propria residenza principale.
Esempio 2: Il Budget di Ristrutturazione Triplicato
Immagina chi acquista una casa degli anni '70 e prevede EUR 30.000 per una "ristrutturazione leggera" — pittura, nuovi piani della cucina, rinfrescata al bagno. Quando l'impresa apre le pareti, un isolamento inadeguato, impianti elettrici obsoleti che non rispettano gli standard di sicurezza attuali o tubature che necessitano di una sostituzione completa possono far lievitare il budget di ristrutturazione a circa tre volte tanto. Questo può significare tornare in banca per un finanziamento aggiuntivo a un tasso più alto e ritardare il trasferimento di mesi. Ecco perché insisto: per qualsiasi immobile costruito prima del 2000, dovresti commissionare un sopralluogo tecnico pre-acquisto. Il costo di EUR 1.000 – EUR 2.000 del sopralluogo è irrisorio rispetto al rischio di scoprire problemi importanti dopo aver già firmato.
Esempio 3: Lo Shock delle Spese Condominiali
Un annuncio può indicare "spese basse" di circa EUR 220 al mese mentre l'edificio sta già pianificando un'importante ristrutturazione della facciata. Se un progetto simile costa EUR 1,2 milioni ed è suddiviso tra 40 unità, si tratta di circa EUR 30.000 per unità, pagabili come contributo straordinario. Chi non ha chiesto i verbali dell'assemblea prima dell'acquisto può scoprirlo solo alla sua prima assemblea generale. Ecco perché includo una voce nella checklist di ogni acquisto di appartamento: richiedere e esaminare i verbali delle ultime tre assemblee generali e il rendiconto del fondo di riserva dell'edificio prima di firmare il compromis de vente.
Cosa significa per te: Collabora con un consulente che sa esattamente quali domande porre e quali documenti richiedere prima che tu ti impegni. Il costo della consulenza professionale è una frazione del costo di queste sorprese.
La Checklist Completa di Daniela per il Budget: Come Calcolare il Tuo Costo Reale
Sulla base di tutto ciò che ho trattato in questo articolo, ecco la checklist completa che do a ogni cliente prima che inizi a visitare gli immobili. La chiamo la checklist del "costo reale" perché ti costringe ad affrontare il numero reale — non quello ottimistico — prima di innamorarti di un immobile che in realtà non puoi permetterti.
Passo 1: Determina il tuo budget massimo complessivo. Questo non è il tuo prezzo massimo di acquisto. Questo è l'importo totale di denaro che hai a disposizione, inclusi i risparmi per il deposito, la liquidità per i costi di acquisizione e la tua capacità di mutuo. Se la tua banca ti ha approvato per un prestito di EUR 600.000 e hai EUR 120.000 di risparmi, il tuo budget complessivo è EUR 720.000.
Passo 2: Sottrai i costi di acquisizione per trovare il tuo prezzo massimo di acquisto. Per un acquirente standard, sottrai il 12-15 percento dal tuo budget complessivo. Per una coppia che usa il Bëllegen Akt, sottrai il 7-10 percento. Quindi se il tuo budget complessivo è EUR 720.000 e sei un acquirente standard, il tuo prezzo massimo di acquisto è circa EUR 626.000 – EUR 643.000. Se sei una coppia che usa il Bëllegen Akt, è circa EUR 655.000 – EUR 673.000.
Passo 3: Costruisci il tuo dettaglio dei costi voce per voce. Per ogni immobile che consideri seriamente, crea una versione personalizzata delle tabelle in questo articolo. Inserisci il prezzo di acquisto effettivo, conferma la tassa di registrazione (e se il Bëllegen Akt si applica), ottieni un preventivo notarile, calcola l'iscrizione ipotecaria in base al tuo importo effettivo del prestito, ottieni preventivi per l'assicurazione vita, e prevedi un budget per trasloco e ristrutturazione basato sulle condizioni specifiche dell'immobile.
Passo 4: Aggiungi un margine di contingenza. Raccomando sempre una contingenza di almeno il 3-5 percento del prezzo di acquisto per costi imprevisti — sorprese nella ristrutturazione, ritardi che richiedono un prolungamento della sovrapposizione dell'affitto, costi di conversione valutaria per acquirenti internazionali, o semplicemente il costo di arredare la nuova casa. Su un immobile da EUR 600.000, sono EUR 18.000 – EUR 30.000 di contingenza.
Passo 5: Fai uno stress test del tuo budget mensile. Una volta che hai il costo totale di acquisizione, modella le tue uscite mensili: rata del mutuo, spese condominiali, assicurazione dell'edificio, assicurazione del contenuto, imposta sulla proprietà (equivalente mensile), utenze e riserva di manutenzione. Assicurati di poter sostenere questo onere mensile comodamente, incluso in uno scenario in cui i tassi di interesse aumentano di 1-2 punti percentuali alla prossima revisione del tasso.
Ecco la versione di riferimento rapido della checklist.
| Voce della Checklist | Costo Stimato | Quando È Dovuto |
|---|---|---|
| Tassa di Registrazione (droits d'enregistrement) | 0 – 7% del prezzo di acquisto | Alla firma dell'acte authentique |
| Spesa Notarile (atto di compravendita) | 0,8 – 1,5% del prezzo di acquisto | Alla firma dell'acte authentique |
| Iscrizione Ipotecaria | Dipende dall'importo del prestito (chiedete al notaio) | Alla registrazione del mutuo |
| Spesa Notarile (atto ipotecario) | EUR 1.000 – 2.500 | Alla registrazione del mutuo |
| Commissione Bancaria di Istruttoria | EUR 300 – 1.500 | Alla chiusura del mutuo |
| Perizia Immobiliare | EUR 500 – 1.500 | Prima dell'approvazione del mutuo |
| Assicurazione Vita (ASRD) | EUR 5.000 – 15.000 (premio unico) | Prima dell'erogazione del mutuo |
| Costi di Trasloco | EUR 1.500 – 6.000 | Al trasferimento |
| Ristrutturazione / Allestimento | EUR 5.000 – 50.000+ | Dopo il trasferimento (o prima) |
| Margine di Contingenza | 3 – 5% del prezzo di acquisto | Riservato durante tutto il processo |
Vuoi un Dettaglio Personalizzato dei Costi per il Tuo Budget?
La situazione di ogni acquirente è diversa. Calcolerò i tuoi costi esatti di acquisizione — tassa di registrazione, spese notarili, costi del mutuo e tutto il resto — così saprai esattamente cosa puoi permetterti prima di iniziare a visitare.
📊 Consulenza gratuita💬 WhatsApp DanielaStrategie per Ridurre i Tuoi Costi di Acquisizione
Ora che comprendi ogni costo coinvolto, permettimi di condividere le strategie che consiglio agli acquirenti per minimizzare il conto totale. Non tutti i costi sono fissi — ci sono opportunità genuine di risparmio se sai dove cercare.
1. Massimizza il Bëllegen Akt. Questo è il singolo risparmio più grande disponibile. Se stai acquistando in coppia, assicuratevi che entrambi i nomi siano sull'atto: ogni acquirente porta il proprio credito personale. La differenza tra il credito di EUR 40.000 di un singolo acquirente e il credito di EUR 80.000 di una coppia è enorme. Se un partner ha già usato parte del proprio credito in un acquisto precedente, è disponibile solo il saldo residuo: strutturate quindi la proprietà per massimizzare il credito disponibile (il vostro notaio può consigliare su questo).
2. Negozia la commissione bancaria di istruttoria. Molte banche rinunceranno o ridurranno i frais de dossier se negozi, in particolare se porti il conto stipendio, i risparmi e l'attività assicurativa alla stessa banca. Semplicemente chiedendo si possono risparmiare EUR 500 – EUR 1.000.
3. Confronta le offerte per l'assicurazione vita. Non accettare automaticamente il prodotto ASRD interno della banca. I broker indipendenti spesso offrono premi inferiori, in particolare per mutuatari giovani, sani e non fumatori. I risparmi possono essere di EUR 2.000 – EUR 5.000 nel corso della durata del prestito.
4. Valuta il nuovo (VEFA). Quando compri su progetto (vente en l'état futur d'achèvement, o VEFA), i diritti di registrazione del 7% si applicano solo alla quota terreno del prezzo, mentre la quota costruzione è soggetta a IVA. Per una residenza principale può applicarsi l'aliquota super-ridotta del 3%, ma il vantaggio IVA è limitato a 50.000 € per abitazione: oltre, una parte dell'IVA resta al 17%. Chiedi al costruttore e al notaio la ripartizione esatta terreno/costruzione prima di confrontare con un immobile usato.
5. Richiedi un sopralluogo tecnico pre-acquisto. Spendere EUR 1.000 – EUR 2.000 per un sopralluogo professionale dell'edificio prima di firmare può evitarti importi a cinque cifre in costi di ristrutturazione imprevisti. Questo è particolarmente importante per gli immobili costruiti prima del 2000.
6. Scegli bene la data del trasloco. I traslocatori sono più richiesti in estate e a fine mese. Se la data di ingresso è flessibile, chiedi preventivi per metà mese fuori dall'estate; spesso costa meno.
7. Esamina i conti del syndic prima di acquistare un appartamento. Chiedi al venditore o al syndic i conti annuali dell'edificio e i verbali delle assemblee generali. Se un importante contributo straordinario è imminente, puoi negoziare una riduzione del prezzo per coprire la tua quota oppure rinunciare a un edificio con problemi di manutenzione differita.
Nuovo vs. Seconda Mano: Come Differiscono i Costi Nascosti
La struttura dei costi differisce in modo significativo a seconda che tu acquisti un immobile nuovo (VEFA) o di seconda mano. In pratica, molti acquirenti si concentrano esclusivamente sul prezzo dell'annuncio senza comprendere come il trattamento fiscale cambia l'equazione del costo totale.
Come ho menzionato sopra, gli acquisti di immobili nuovi beneficiano del trattamento fiscale frazionato: 7 percento di tassa di registrazione solo sulla quota terreno, più 3 percento di IVA super-ridotta sulla quota costruzione (per le residenze principali). Il totale dipende dalla ripartizione terreno/costruzione e dal limite di 50.000 € del vantaggio IVA. Tuttavia, gli immobili nuovi comportano i propri costi aggiuntivi che compensano parzialmente questo vantaggio.
| Fattore di Costo | Nuovo (VEFA) | Seconda Mano |
|---|---|---|
| Tassa di Registrazione | 7% solo sul terreno | 7% sul prezzo intero |
| IVA sulla Costruzione | 3% (residenza principale) o 17% | N/A (inclusa nel prezzo) |
| Imposta Totale Effettiva | Dipende da quota terreno/costruzione e limite IVA | 7% del prezzo di acquisto |
| Ristrutturazione Necessaria | Nessuna (chiavi in mano) | EUR 5.000 – 50.000+ |
| Installazione Cucina | Spesso non inclusa (EUR 10.000 – 30.000) | Solitamente inclusa |
| Personalizzazione / Opzioni | EUR 5.000 – 20.000 (upgrade) | N/A |
| Rischio Ritardo Consegna | Sì (costi di affitto prolungato) | No (occupazione immediata) |
Un costo che coglie di sorpresa gli acquirenti VEFA è la cucina. Molti appartamenti nuovi in Lussemburgo vengono consegnati senza cucina — o con solo gli allacciamenti base e nessun mobile, elettrodomestico o piano di lavoro. Una cucina attrezzata in Lussemburgo costa tipicamente EUR 10.000 – EUR 30.000, e questo costo si aggiunge al prezzo di acquisto. Conferma sempre con il costruttore esattamente cosa è incluso nel prezzo indicato e cosa dovrai allestire tu stesso. Allo stesso modo, i contratti VEFA spesso includono un elenco di upgrade opzionali — pavimentazione di livello superiore, sanitari premium per il bagno, punti elettrici aggiuntivi — che possono aggiungere EUR 5.000 – EUR 20.000 al costo finale se li scegli.
Per quanto vedo nel mercato, il vantaggio di costo netto del nuovo rispetto alla seconda mano dipende fortemente dallo specifico immobile. Il risparmio fiscale su un VEFA dipende dalla ripartizione terreno/costruzione, ma se devi installare una cucina e pagare gli upgrade, una parte significativa di quel risparmio viene assorbita. Il vero vantaggio del nuovo è che elimini il rischio di ristrutturazione e ottieni un immobile con standard moderni di efficienza energetica, una garanzia strutturale decennale (garantie décennale) e costi di gestione tipicamente inferiori. Per molti acquirenti, quella tranquillità vale tanto quanto il risparmio fiscale stesso.
Costi Aggiuntivi per gli Investitori Buy-to-Let
Se stai acquistando un immobile in Lussemburgo come investimento piuttosto che come residenza principale, la struttura dei costi cambia in diversi modi importanti. Primo, non hai diritto al Bëllegen Akt, quindi paghi la piena tassa di registrazione del 7 percento senza alcun credito. Secondo, l'aliquota IVA super-ridotta del 3 percento sulla costruzione di immobili nuovi non si applica agli immobili da investimento — paghi l'IVA standard del 17 percento, che cambia drasticamente l'economia degli acquisti VEFA per gli investitori.
Gli investitori hanno inoltre costi ricorrenti che chi abita l'immobile non ha. La gestione locativa, se ti affidi a un professionista, si paga in percentuale sull'affitto più IVA; chiedi la percentuale per iscritto. I redditi da locazione sono tassati alla tua aliquota marginale e vanno dichiarati ogni anno. Prevedi anche periodi senza inquilino, riparazioni per usura e lavori di ripristino tra un inquilino e l'altro.
In pratica, molti investitori alle prime armi sottovalutano l'impatto di questi costi sul loro rendimento netto. Un immobile che genera EUR 2.000 al mese di affitto lordo sembra attraente — fino a quando non deduci la rata del mutuo, le spese condominiali, l'assicurazione, le spese di gestione, le tasse e la manutenzione, a quel punto il flusso di cassa netto può essere molto esiguo o addirittura negativo nei primi anni. Consiglio sempre agli investitori di costruire un modello dettagliato di flusso di cassa prima dell'acquisto, tenendo conto di ogni voce di costo che ho descritto in questo articolo più i costi specifici per gli investitori sopra indicati. Per confrontare le zone, consulta i prezzi ufficiali al m² per comune.
Domande Frequenti: Costi Nascosti dell'Acquisto Immobiliare in Lussemburgo
Quanto dovrei prevedere oltre al prezzo di acquisto per i costi di acquisizione in Lussemburgo?
Parti dalla parte ufficiale: 7% di diritti di registrazione sul prezzo (6% di registrazione + 1% di trascrizione), ridotti dal credito Bëllegen Akt fino a 40.000 € per acquirente se l'abitazione sarà la tua residenza principale. Aggiungi poi l'onorario del notaio più IVA, i costi del mutuo (atto, iscrizione, spese bancarie, assicurazione sul saldo residuo), il trasloco ed eventuali lavori, sulla base di preventivi scritti. Tieni una riserva per gli imprevisti.
Cos'è il Bëllegen Akt e quanto posso risparmiare?
Il Bëllegen Akt è un programma di credito d'imposta lussemburghese per chiunque acquisti una casa in cui abitare come residenza principale. Fornisce un credito fino a EUR 40.000 per acquirente (EUR 80.000 per una coppia) sul diritto di registrazione del 6 percento e sulla tassa di trascrizione dell'1 percento. Per una coppia che acquista un immobile da EUR 500.000, questo può ridurre la tassa di registrazione da EUR 35.000 a zero — un risparmio di EUR 35.000. Per qualificarsi, devi trasferirti entro due anni dall'atto (quattro anni per un terreno edificabile o un immobile in costruzione) e occupare l'immobile come residenza principale per almeno due anni; altrimenti il credito va rimborsato per intero con gli interessi legali.
Le spese notarili sono negoziabili in Lussemburgo?
L'onorario professionale del notaio (honoraire) è regolamentato da un regolamento granducale e non è negoziabile — tutti i notai applicano la stessa scala. Tuttavia, le spese accessorie e le spese amministrative che il notaio trasferisce possono variare leggermente tra gli studi. In pratica, il costo totale del notaio per una determinata transazione sarà molto simile indipendentemente dal notaio che scegli. Il mio consiglio è di scegliere il notaio in base alla reattività, alla qualità della comunicazione e all'esperienza nel tipo di immobile che stai acquistando, piuttosto che cercare di risparmiare sugli onorari.
Ho bisogno di un'assicurazione vita per ottenere un mutuo in Lussemburgo?
In pratica sì: le banche lussemburghesi richiedono di solito un'assicurazione sul saldo residuo (assurance solde restant dû) come condizione del mutuo. Il costo dipende da età, salute, importo e durata del prestito, quindi chiedi preventivi. Non sei obbligato a sottoscriverla presso la banca del mutuo; confrontare con broker indipendenti può ridurre il costo.
Quali costi annuali devo aspettarmi dopo aver acquistato un immobile in Lussemburgo?
Per un appartamento, aspettati di pagare EUR 3.500 – EUR 9.000 all'anno in costi ricorrenti totali, inclusa l'imposta sulla proprietà (EUR 100 – EUR 500), l'assicurazione dell'edificio e del contenuto (EUR 450 – EUR 1.200), le spese condominiali (EUR 2.400 – EUR 6.000) e una riserva di manutenzione. Per una casa, i costi annuali vanno tipicamente da EUR 1.900 a EUR 5.800, senza spese condominiali ma generalmente con costi assicurativi e di manutenzione più alti. Queste cifre escludono le rate del mutuo.
È più economico acquistare nuovo o seconda mano in Lussemburgo?
Gli immobili nuovi (VEFA) beneficiano di un'aliquota fiscale effettiva più bassa — tipicamente il 3,5 – 5 percento del prezzo totale rispetto al 7 percento per la seconda mano. Tuttavia, gli immobili nuovi spesso richiedono l'installazione di una cucina (EUR 10.000 – EUR 30.000) e possono comportare upgrade e opzioni a pagamento. Gli immobili di seconda mano includono la cucina ma possono necessitare di ristrutturazione. La differenza di costo netta dipende dallo specifico immobile. In pratica, il risparmio fiscale sul nuovo va tipicamente da EUR 15.000 a EUR 30.000, ma i costi della cucina e degli upgrade possono assorbire una parte significativa di questo risparmio. Il vantaggio principale del nuovo è la riduzione del rischio di ristrutturazione e la moderna efficienza energetica.
Considerazioni Finali: La Conoscenza È la Migliore Protezione per il Tuo Investimento
Se c'è un messaggio che voglio che tu porti via da questo articolo, è questo: il prezzo di acquisto è solo l'inizio. Gli acquirenti che vivono gli acquisti più sereni e meno stressanti sono quelli che comprendono il quadro completo dei costi prima di iniziare a visitare gli immobili. Non si innamorano di una casa che in realtà non possono permettersi una volta aggiunti tutti i costi nascosti. Non si ritrovano a cercare disperatamente EUR 40.000 in più all'ufficio del notaio. Non scoprono un contributo straordinario di EUR 30.000 tre mesi dopo il trasferimento.
I costi nascosti dell'acquisto immobiliare in Lussemburgo non sono in realtà nascosti — sono solo comunicati male. La tassa di registrazione, le spese notarili, i costi del mutuo, l'assicurazione vita, le spese di trasloco, i budget di ristrutturazione e le spese annuali di proprietà sono tutti prevedibili, calcolabili e gestibili se li pianifichi fin dall'inizio. Il costo aggiuntivo totale è significativo, ma non è una sorpresa se sai che sta arrivando.
Quello che dico sempre agli acquirenti è di partire dal costo reale, non dal prezzo dell'annuncio. Costruisci il tuo budget dal totale verso l'esterno, sottrai i costi di acquisizione per trovare il tuo prezzo massimo di acquisto, e poi — e solo poi — inizia a visitare immobili nella tua fascia di prezzo reale. Questa disciplina è il fondamento di un acquisto immobiliare di successo in Lussemburgo.
Se desideri aiuto nel calcolo del tuo dettaglio personalizzato dei costi, nel capire se hai i requisiti per il Bëllegen Akt, o semplicemente nel navigare la complessità finanziaria dell'acquisto in Lussemburgo, sono qui per aiutarti. Ogni cliente con cui lavoro riceve una stima dettagliata dei costi, voce per voce, prima di iniziare la ricerca, in modo che non ci siano mai sorprese. Così dovrebbe funzionare l'acquisto immobiliare — ed è il modo in cui lavoro.
Regole fiscali e di finanziamento riassunte da fonti ufficiali (guichet.lu, impotsdirects.public.lu, pfi.public.lu, cssf.lu), aggiornate a ottobre 2026. La situazione fiscale e di finanziamento individuale va confermata con la banca, un notaio lussemburghese o un consulente fiscale qualificato.
Pronto ad Acquistare in Lussemburgo? Lascia Che Ti Mostri i Numeri Reali
Ti fornirò un dettaglio completo e personalizzato dei costi — tassa di registrazione, spese notarili, costi del mutuo, assicurazione e tutto il resto — così saprai esattamente quanto costerà il tuo acquisto prima di impegnarti in una singola visita.
📊 Consulenza gratuita💬 WhatsApp DanielaQuesto articolo è stato scritto da Daniela Pelliccia, esperta immobiliare in Lussemburgo, ed è regolarmente aggiornato per riflettere le aliquote fiscali, le tariffe notarili e le condizioni di mercato attuali. Ultimo aggiornamento: aprile 2026. Le informazioni fornite sono solo a scopo orientativo e non costituiscono consulenza legale o finanziaria. Per consigli specifici alla tua situazione, contattami direttamente.
