Une large part des appartements neufs qui changent de mains au Luxembourg aujourd'hui ne sont pas encore terminés au moment où l'acheteur signe. Ils sont achetés à partir d'un plan, d'une maquette et d'un rendu d'appartement témoin — parfois à partir de rien de plus qu'un terrain clôturé à Belval, au Kirchberg ou à Esch-sur-Alzette. C'est la Vente en l'État Futur d'Achèvement, ou VEFA : le cadre juridique qui vous permet d'acheter un logement que le promoteur n'a pas encore construit, de le payer par étapes à mesure que les murs montent, et d'en devenir progressivement propriétaire au fil de l'avancement du chantier. Pour un primo-accédant, cela peut être déroutant — vous confiez des centaines de milliers d'euros pour quelque chose qui n'existe que sur le papier.
Les acquisitions en VEFA vont des studios à la Cloche d'Or aux duplex familiaux dans la Nordstad, et dans une minorité de cas les choses tournent mal : un promoteur en difficulté, une livraison très en retard, un appartement fini qui ne correspond pas à la brochure. La bonne nouvelle, c'est que le régime luxembourgeois de la VEFA est conçu pour protéger l'acheteur, autour d'une garantie d'achèvement et de paiements échelonnés liés à l'avancement des travaux. Mais ces protections ne fonctionnent que si vous les comprenez, lisez correctement le contrat et savez quelles questions poser avant de signer la réservation. Ce guide reprend ces questions une à une, depuis le début.
- Ce qu'est réellement la VEFA et en quoi l'achat sur plan diffère de l'achat d'un bien existant
- Le processus VEFA complet — du contrat de réservation à l'acte notarié jusqu'à la livraison finale
- Comment fonctionnent les paiements échelonnés et quel pourcentage est dû à chaque étape du chantier
- La garantie d'achèvement et les autres garanties qui vous protègent
- Les risques réels — retards, défaillance du promoteur, non-conformité — et comment chacun est atténué
- Une check-list pratique et l'arbitrage entre VEFA et bien existant
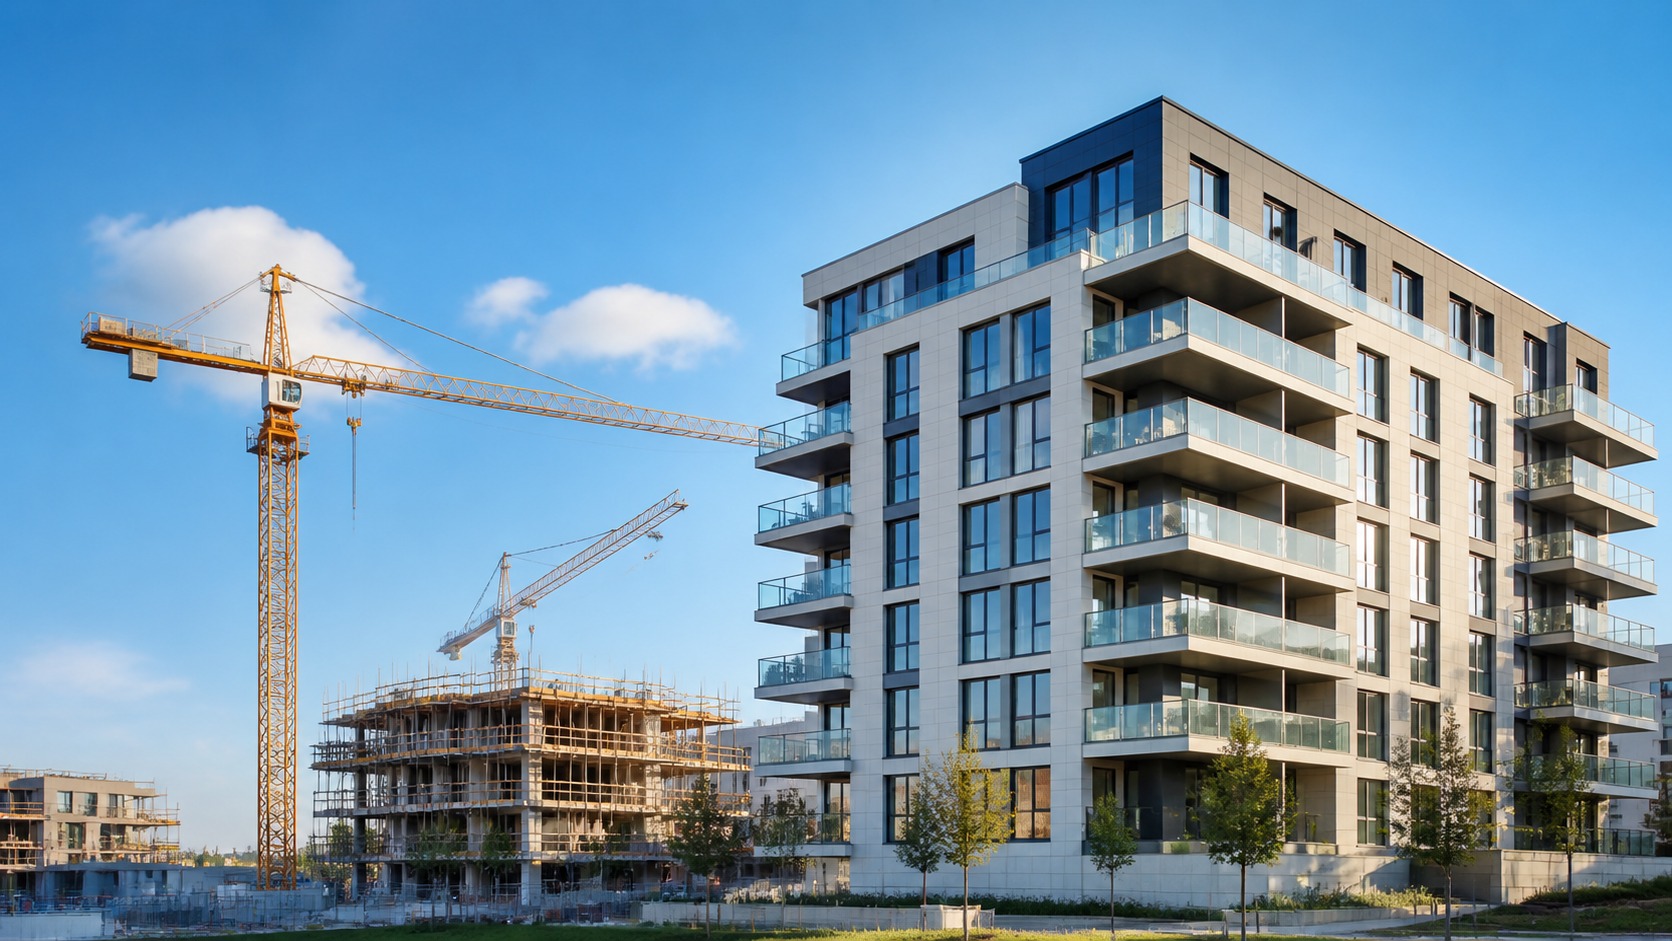
Ce que Signifie Réellement la VEFA — Acheter un Logement Avant qu'il n'Existe
VEFA signifie Vente en l'État Futur d'Achèvement — littéralement, « vente dans l'état futur d'achèvement ». C'est le mécanisme juridique, ancré dans le Code civil luxembourgeois, par lequel un acheteur acquiert un bien qui est soit en construction, soit pas encore commencé. La caractéristique déterminante est que la propriété se transfère progressivement : dès la signature de l'acte notarié, vous devenez propriétaire de la quote-part de terrain et de tout ce qui est déjà construit, et vous devenez automatiquement propriétaire de tout ce que le promoteur construit ensuite, à mesure qu'il le construit. Vous êtes, dans un sens juridique réel, propriétaire d'un immeuble encore en train de s'élever.
C'est fondamentalement différent de l'achat d'un bien existant, où vous inspectez un bien terminé, convenez d'un prix, et devenez propriétaire exactement de ce que vous avez vu. Avec la VEFA, vous achetez une promesse adossée à un plan — un cahier des charges, des plans architecturaux, une description des finitions et matériaux, et une date de livraison. Le promoteur est juridiquement tenu de livrer ce bien précis, à ce standard précis, dans ce délai convenu. Presque tous les appartements neufs vendus avant achèvement au Luxembourg utilisent ce cadre, précisément parce qu'il s'accompagne de protections obligatoires pour l'acheteur qu'une vente ordinaire n'offre pas.
L'attrait est réel. Les logements neufs sont livrés avec un certificat énergétique frais — typiquement classe A ou AA selon les normes de construction actuelles — ce qui compte énormément pour les acheteurs luxembourgeois et pour les banques offrant des conditions de « prêt vert » favorables. Vous obtenez une isolation moderne, de faibles coûts de fonctionnement, une garantie décennale, et la possibilité de personnaliser les finitions pendant que l'immeuble monte encore. Et parce que vous payez par étapes, vous ne supportez pas la totalité du coût de financement dès le premier jour.
Le Processus VEFA Étape par Étape
Le parcours de l'appartement témoin aux clés suit une séquence définie, et la comprendre dissipe l'essentiel de l'anxiété. Voici comment se déroule un achat VEFA luxembourgeois typique.
1. Le contrat de réservation. Une fois votre lot choisi, le promoteur vous propose un contrat de réservation. Il réserve l'appartement pour vous, fixe le prix et décrit le bien et ses finitions. En échange, vous versez un dépôt de garantie, qui doit être placé sur un compte spécial ouvert à votre nom et non versé au promoteur. La loi plafonne ce dépôt à 2 % du prix prévisionnel, et il n'est restitué que dans les cas qu'elle prévoit — notamment si le promoteur ne conclut pas la vente dans le délai convenu, ou si l'acte définitif s'écarte sensiblement de la réservation (par exemple un prix supérieur de plus de 5 % au prix prévisionnel, ou un équipement prévu qui disparaît). Le refus de prêt n'en fait pas partie : demandez au notaire, avant de signer, comment protéger votre financement. Ce contrat fixe les conditions de tout ce qui suit.2. Sécuriser le prêt. La réservation signée, vous finalisez votre financement. Les banques luxembourgeoises sont à l'aise avec la VEFA et débloquent les fonds par tranches qui reflètent les étapes du chantier, de sorte que vous ne tirez pas la totalité du prêt d'un coup. C'est aussi là qu'interviennent les dispositifs à intérêts seuls pendant la construction — vous ne payez typiquement des intérêts que sur les sommes débloquées à ce jour, ce qui maintient votre décaissement gérable pendant que l'immeuble s'élève.
3. L'acte notarié de vente. C'est l'étape juridique décisive. Devant un notaire luxembourgeois, vous signez l'acte authentifié qui transfère la propriété. À partir de ce moment, vous possédez la quote-part de terrain et les travaux déjà réalisés, et vous devenez propriétaire des travaux futurs à mesure qu'ils avancent. Le notaire vérifie que la garantie d'achèvement obligatoire est en place — sans elle, l'acte ne devrait pas être passé. L'échéancier de paiement échelonné est inscrit dans cet acte.
4. Paiements échelonnés au fil du chantier. Vous payez par tranches liées à des étapes vérifiées — fondations, mise hors d'eau, etc. — chacune certifiée avant que le paiement ne soit exigible. Nous examinons l'échéancier précis dans la section suivante.
5. Livraison et réception. Quand le bien est terminé, le promoteur vous invite à en prendre livraison. Vous inspectez l'appartement au regard du cahier des charges et notez tout défaut ou non-conformité dans un procès-verbal de réception. Vous pouvez retenir une partie du prix — typiquement la dernière tranche — jusqu'à ce que les défauts réservés soient corrigés. Ensuite, les clés sont à vous.
Comment Fonctionnent les Paiements Échelonnés — l'Échéancier par Étapes
L'une des plus solides protections intégrées de la VEFA est que vous ne payez jamais en avance sur la construction. La loi luxembourgeoise encadre la proportion maximale du prix qui peut être appelée à chaque étape, de sorte que votre argent suit les briques plutôt que de les précéder. Si le promoteur cesse de construire, l'argent qui vous reste reste chez vous. Les pourcentages exacts sont fixés dans votre acte, mais un échéancier représentatif ressemble à ceci.
| Étape du chantier | % cumulé du prix typiquement dû |
|---|---|
| Signature de l'acte notarié (quote-part de terrain) | Valeur du terrain + une première tranche |
| Fondations achevées | environ 30 % |
| Murs porteurs / planchers réalisés | environ 50 % |
| Mise hors d'eau (toiture étanche) | environ 65–70 % |
| Fenêtres et cloisons (hors d'air) | environ 80 % |
| Achèvement des travaux | environ 95 % |
| Livraison / réception | ~5 % final (retenable pour défauts) |
Ces chiffres sont indicatifs — l'acte de chaque projet énonce ses propres pourcentages précis, et ils sont légalement plafonnés pour empêcher un promoteur de concentrer les paiements en amont. Le principe à retenir est que chaque appel de fonds doit être justifié par une étape d'avancement certifiée, généralement confirmée par l'architecte du projet. Si l'on vous demande un jour de payer nettement en avance sur l'avancement visible, c'est un signal d'alerte sur lequel il vaut la peine de s'arrêter. Votre banque, qui débloque les tranches, constitue aussi un contrôle sur ce point : elle ne débloquera pas de fonds pour une étape non atteinte.
Notez aussi que les taxes et frais s'ajoutent à cet échéancier. Sur un achat en VEFA, les droits d'enregistrement et de transcription s'appliquent au terrain et aux constructions déjà réalisées le jour de l'acte, tandis que les travaux restant à réaliser supportent la TVA — et le taux de TVA réduit luxembourgeois pour une résidence principale peut abaisser sensiblement le total. Modéliser le coût complet, frais de notaire compris, avant de vous engager est essentiel ; un calcul approximatif en amont évite une mauvaise surprise à l'acte.
Les Garanties qui Vous Protègent
C'est ici que la VEFA gagne sa réputation de cadre protecteur. Plusieurs couches de garantie entourent votre achat, et les connaître transforme « acheter quelque chose qui n'existe pas » d'un acte de foi en une transaction maîtrisée.
La garantie d'achèvement. C'est la pierre angulaire. Il s'agit d'une garantie financière — généralement fournie par une banque ou un assureur — que le bien sera terminé même si le promoteur fait défaut. Si votre promoteur devient insolvable à mi-parcours, le garant intervient pour financer l'achèvement des travaux, ou pour rembourser les sommes déjà versées. Une vente en VEFA ne devrait pas être passée devant notaire sans cette garantie en place, et le rôle du notaire inclut de la vérifier. Quand on me demande quelle est la seule chose qui rend l'achat sur plan sûr au Luxembourg, c'est la réponse.
La garantie décennale. Pendant 10 ans après la livraison, le promoteur et les professionnels du bâtiment sont responsables des défauts qui compromettent la solidité de l'ouvrage — problèmes de fondations, fissures structurelles, infiltrations graves. Demandez si cette responsabilité est couverte par une assurance : au Luxembourg, cette assurance n'est pas obligatoire, et c'est elle qui maintient la protection si une entreprise disparaît.La garantie biennale. Pendant deux ans, les éléments d'équipement dissociables de la structure — volets, chaudières, robinetterie, équipements non structurels — sont couverts contre les dysfonctionnements.
Les défauts constatés à la réception. Le promoteur doit réparer les défauts que vous consignez à la réception. Les délais pour signaler les défauts apparents sont courts : c'est pourquoi il est essentiel de tout documenter avec soin dans le procès-verbal de réception — et de demander à votre notaire quels délais s'appliquent à votre contrat.Prises ensemble, ces garanties signifient que l'acheteur d'une VEFA bien structurée est protégé contre les deux choses qu'il craint le plus : que le promoteur ne finisse pas, et que l'immeuble fini soit défectueux. Les protections sont réelles, mais elles ne sont pas automatiques au sens où elles n'exigeraient aucune attention — vous activez la garantie de parfait achèvement en documentant les défauts, et vous vous appuyez sur une garantie d'achèvement correctement en place, ce qui explique pourquoi une supervision professionnelle à la signature compte.
Les Risques Réels — et Comment Chacun est Géré
Aucun achat n'est sans risque, et il serait malhonnête de présenter la VEFA comme si elle l'était. Le tableau honnête, c'est que les risques sont réels mais largement gérables, et que le cadre anticipe la plupart d'entre eux. Voici ceux qui comptent vraiment.
Les retards de livraison. C'est de loin le problème le plus courant. La construction au Luxembourg peut être retardée par la météo, les pénuries de main-d'œuvre, les problèmes de chaîne d'approvisionnement ou les complications de permis, et une date de livraison qui glisse de six à douze mois n'a rien d'inhabituel. La protection est contractuelle : votre acte devrait spécifier un délai de livraison et, idéalement, des indemnités de retard payables par le promoteur pour tout retard au-delà d'une période de grâce convenue. Lisez attentivement la clause de retard avant de signer — une clause de pénalité vague ou absente est une véritable faiblesse. En pratique, si vous êtes locataire pendant l'attente, prévoyez un budget pour un retard afin qu'un décalage ne crée pas de crise de logement pour votre famille.
Défaillance ou insolvabilité du promoteur. Le scénario cauchemar — et précisément celui que la garantie d'achèvement existe pour neutraliser. Si le promoteur échoue, le garant finance l'achèvement ou vous rembourse. C'est pourquoi vous devez confirmer que la garantie est en place à l'acte, et pourquoi acheter à un promoteur établi ayant un historique de projets livrés compte. Demandez à voir des réalisations achevées ; un promoteur sérieux vous les montrera volontiers.
Non-conformité à la livraison. L'appartement fini diffère de ce qui était spécifié — un revêtement de sol différent, une terrasse plus petite, une cuisine au rabais. C'est pourquoi le cahier des charges est le document qui compte : c'est la description juridiquement contraignante de ce qui vous est dû. À la réception, vous inspectez au regard de celui-ci et consignez chaque écart dans le procès-verbal. Vous avez le droit de retenir la dernière tranche de paiement jusqu'à ce que les défauts réservés soient corrigés — un levier puissant, donc n'y renoncez jamais.
Révisions de prix. Certains contrats VEFA autorisent une révision de prix indexée sur des indices de coût de construction. Comprenez si votre prix est ferme ou révisable, et s'il est révisable, quel indice le régit et s'il existe un plafond. Dans une période de coûts de construction volatils, cette clause peut compter énormément.
Évolution du marché pendant la construction. Entre la réservation et la livraison — qui peut s'étaler sur deux ans ou plus —, le marché peut évoluer. En 2026, le marché luxembourgeois marque une pause : selon le STATEC, au 2e trimestre, les prix étaient inférieurs de 2,2 % à leur niveau d'un an plus tôt, et les taux hypothécaires sont remontés après les hausses de la BCE. La plupart des acheteurs en VEFA achètent pour le long terme et pour y habiter, ce qui amortit ce risque. Mais si vous achetez comme investissement à court terme, vous êtes exposé au marché au moment de la livraison, pas de la réservation.Comment se Protéger — une Check-list Pratique
Tout ce qui précède se résume en un ensemble d'actions concrètes. Si vous les accomplissez, vous transformez la VEFA d'une source d'anxiété en une manière véritablement avantageuse d'acheter un logement au Luxembourg.
- Renseignez-vous sur le promoteur. Examinez ses projets achevés, sa solidité financière et sa réputation. Interrogez d'autres acheteurs si vous le pouvez. Un promoteur établi avec des immeubles livrés est votre meilleure protection.
- Lisez le cahier des charges ligne par ligne. Ce document technique — matériaux, finitions, dimensions, équipements — est ce que le promoteur est juridiquement tenu de livrer. La brochure, c'est du marketing ; le cahier des charges, c'est le contrat.
- Confirmez que la garantie d'achèvement est en place avant l'acte notarié. Demandez au notaire de la vérifier explicitement. Pas de garantie, pas de signature.
- Scrutez la clause de retard. Y a-t-il un délai de livraison ferme ? Y a-t-il des pénalités de retard ? Quelle est la période de grâce ? Une clause absente ou sans mordant est une véritable faiblesse.
- Comprenez l'échéancier de paiement et les conditions de révision du prix. Confirmez que les pourcentages sont liés aux étapes et que vous savez si votre prix est ferme ou indexé.
- Faites relire les contrats par un professionnel. Un notaire ou un conseiller immobilier indépendant relisant la réservation et l'acte avant votre signature est une assurance peu coûteuse contre des erreurs coûteuses.
- Inspectez rigoureusement à la réception. Apportez une check-list, comparez au cahier des charges, et consignez chaque défaut dans le procès-verbal. Retenez la dernière tranche jusqu'à correction des défauts réservés.
Si vous souhaitez un œil professionnel sur un projet précis avant de vous engager, c'est exactement le type de revue que je réalise avec les acheteurs dans le cadre d'une consultation d'achat immobilier — lecture du contrat, évaluation du promoteur, et aide à comprendre ce à quoi vous vous engagez réellement.
VEFA vs Achat d'un Bien Existant
Le sur plan n'est pas automatiquement le bon choix — c'est un arbitrage, et la bonne réponse dépend de vos priorités, de votre calendrier et de votre tolérance à l'incertitude d'un chantier. Voici comment les deux se comparent sur les dimensions qui comptent.
| Facteur | VEFA (sur plan) | Bien existant |
|---|---|---|
| Délai d'emménagement | Attendre la construction (souvent 18–36 mois) | Généralement en quelques mois |
| Performance énergétique | Norme neuve, typiquement classe A/AA | Variable ; nécessite souvent une amélioration |
| Personnalisation | Choisir les finitions pendant le chantier | Acheter en l'état ; rénover ensuite |
| Garantie structurelle | Décennale à partir de la livraison | Aucune (sauf construction récente encore couverte) |
| Structure de paiement | Échelonnée, suivant le chantier | Prix total à l'acte |
| Principaux risques | Retard, non-conformité, défaillance du promoteur | Vices cachés, systèmes anciens, rénovation énergétique |
| Ce que vous inspectez | Plans, cahier des charges, appartement témoin | Le bien réel |
En termes généraux, la VEFA convient aux acheteurs qui valorisent un logement moderne et économe en énergie, qui peuvent attendre la construction, et qui veulent la réassurance des garanties du neuf et des paiements échelonnés. Un bien existant convient aux acheteurs qui doivent emménager rapidement, veulent voir exactement ce qu'ils obtiennent, et sont à l'aise pour gérer l'état et le profil énergétique d'un logement plus ancien — souvent à un prix au mètre carré inférieur dans un quartier établi. Aucun n'est universellement meilleur ; le bon choix est celui qui correspond à votre vie.
À Retenir
- La VEFA vous permet d'acheter un logement neuf avant son achèvement, la propriété se transférant progressivement au fil du chantier et les paiements suivant des étapes certifiées.
- Vous ne payez jamais en avance sur l'immeuble : les paiements échelonnés sont légalement plafonnés par étape, de sorte que l'argent qui vous reste demeure protégé si la construction s'arrête.
- La garantie d'achèvement assure que le bien sera terminé même en cas de défaillance du promoteur — confirmez qu'elle est en place avant l'acte notarié.
- Le neuf bénéficie d'une responsabilité décennale pour les défauts structurels et d'une responsabilité biennale pour les menus ouvrages, et le promoteur doit corriger les défauts consignés à la réception.
- Le risque réel le plus courant est le retard — lisez la clause de pénalité et budgétez un décalage ; le document le plus important est le cahier des charges, pas la brochure.
- Sur plan contre existant est un véritable arbitrage entre attendre un logement moderne et garanti, et emménager rapidement dans un bien connu.
Questions Fréquentes
Acheter sur plan au Luxembourg est-il sûr ?
Oui, à condition que les protections habituelles soient en place. Le cadre luxembourgeois de la VEFA est conçu pour protéger l'acheteur : les paiements échelonnés font que vous ne payez jamais en avance sur les travaux, la garantie d'achèvement assure que le bâtiment sera terminé même si le promoteur fait défaut, et la responsabilité décennale couvre les défauts structurels après la livraison. L'essentiel est de vérifier la garantie d'achèvement à l'acte notarié et d'acheter auprès d'un promoteur reconnu.
Qu'est-ce que la garantie d'achèvement et pourquoi est-elle importante ?
La garantie d'achèvement est une garantie financière, généralement d'une banque ou d'un assureur, que le bien sera achevé même si le promoteur devient insolvable. Si le promoteur échoue en cours de chantier, le garant finance la finition des travaux ou rembourse les sommes versées. C'est la protection la plus importante d'un achat en VEFA, et l'acte ne devrait pas être passé sans elle.
Quel dépôt dois-je verser pour réserver un appartement sur plan ?
Le montant du dépôt de réservation est fixé dans le contrat de réservation — la loi le plafonne à 2 % du prix prévisionnel — et le dépôt doit être placé sur un compte spécial ouvert à votre nom. Il est restitué si l'acte n'est pas proposé dans le délai convenu ou si le contrat définitif s'écarte sensiblement de la réservation. Le reste du prix est ensuite payé par tranches liées à l'avancement des travaux après l'acte notarié.
Que se passe-t-il si le promoteur livre en retard ?
Les retards sont le problème le plus courant des achats sur plan. Votre protection est contractuelle : un acte bien rédigé spécifie un délai de livraison et des indemnités de retard payables par le promoteur au-delà d'une période de grâce convenue. Avant de signer, scrutez la clause de retard — une clause de pénalité vague ou absente est une véritable faiblesse. En pratique, budgétez un possible décalage de six à douze mois si vous êtes locataire entretemps.
Puis-je récupérer mon argent si mon prêt est refusé ?
Pas automatiquement. La loi énumère les cas où le dépôt de réservation est restitué — par exemple si le promoteur ne conclut pas la vente à temps ou si le contrat définitif s'écarte sensiblement de la réservation — et le refus de prêt n'en fait pas partie. Avant de signer la réservation, demandez au notaire comment protéger votre financement, et obtenez d'abord l'accord de principe de votre banque.
Que faire si l'appartement fini ne correspond pas à ce qui était promis ?
À la réception, vous inspectez le bien au regard du cahier des charges, la spécification technique juridiquement contraignante, et consignez chaque écart dans le procès-verbal de réception. Vous pouvez retenir la dernière tranche du paiement jusqu'à la correction des réserves, et le promoteur doit réparer les défauts consignés. Ne renoncez jamais à ce droit de retenue.
La VEFA est-elle moins chère qu'un bien existant ?
Pas nécessairement sur le prix affiché, mais la structure de coût diffère. Le neuf bénéficie du taux de TVA réduit luxembourgeois sur la part construction quand le logement est une résidence principale, ce qui peut abaisser le total, et vous économise le coût d'une rénovation énergétique. Les biens existants ont souvent un prix au mètre carré inférieur, surtout dans les quartiers établis, mais peuvent nécessiter rénovation et améliorations énergétiques. Modélisez le coût complet de chacun, taxes et travaux compris, avant de décider.
Dois-je payer la totalité du prix à la signature de l'acte ?
Non. C'est un avantage déterminant de la VEFA. Après l'acte notarié, vous payez par tranches liées à des étapes de chantier certifiées — fondations, hors d'eau, etc. — avec une dernière tranche d'environ 5 % retenue jusqu'à la réception et libérable seulement une fois les défauts réservés corrigés. Votre banque débloque les fonds du prêt par tranches correspondantes.
Vous Envisagez un Achat sur Plan au Luxembourg ? Examinons-le Ensemble
Avant de signer une réservation, un œil professionnel sur le promoteur, le contrat et la garantie d'achèvement peut vous faire économiser bien plus que son coût. J'aide les acheteurs à comprendre exactement ce à quoi ils s'engagent — et si un projet VEFA donné est réellement une bonne affaire.
WhatsApp Daniela Découvrir nos Services Acheteurs
Accompagnement multilingue en anglais, français et italien. Affiliée à RE/MAX One.
Conclusion
Acheter sur plan au Luxembourg n'est pas l'acte de foi qu'il paraît d'abord être. Derrière l'appartement témoin et le rendu se trouve un cadre juridique mature bâti pour protéger l'acheteur : des paiements échelonnés qui suivent les briques, une garantie d'achèvement qui termine l'immeuble si le promoteur ne le peut pas, et une cascade de garanties qui vous couvrent 10 ans après la remise des clés. Les risques — le retard avant tout — sont réels mais gérables, et presque chacun est atténué en lisant les bons documents et en posant les bonnes questions avant de signer. La VEFA récompense l'acheteur préparé par un logement moderne et économe en énergie acheté à des conditions favorables. Si vous l'abordez les yeux ouverts et un professionnel à vos côtés, le sur plan peut être l'une des façons les plus intelligentes d'acheter dans le marché luxembourgeois actuel.
Règles fiscales et de financement résumées à partir de sources officielles (guichet.lu, impotsdirects.public.lu, pfi.public.lu, cssf.lu), à jour en octobre 2026. Votre situation fiscale et de financement personnelle doit être confirmée par votre banque, un notaire luxembourgeois ou un conseiller fiscal qualifié.
Découvrir l'Investissement Immobilier · Parcourir les Biens Disponibles · Demander une Évaluation Gratuite
